फसल बीमाः दावे की दुविधा
प्रधानमंत्री फसल बीमा योजना के तहत हर साल करोड़ों किसान बीमा कराते हैं, लेकिन अनेक किसानों को या तो बहुत कम मुआवज़ा मिलता है या उनके दावे खारिज हो जाते हैं। आखिर ऐसा क्यों है?
SK Singh
महाराष्ट्र के सोलापुर जिले के किसान दिनेश वाघ ने 2024 में खेत में अरहर लगाया था। गर्मी अधिक होने के कारण पूरी फसल नष्ट हो गई। उन्होंने फसल बीमा करवा रखा था, सो भरपाई के लिए बीमा कंपनी के पास आवेदन किया। बीमा कंपनी ने उन्हें सिर्फ 6,670 रुपये का भुगतान किया। अगर फसल नष्ट न होती तो उसे बेचकर उन्हें 70 से 80 हजार रुपये मिलते। इस अनुभव से निराश दिनेश ने इस वर्ष अपनी पांच एकड़ केले की फसल का बीमा नहीं कराया। विडबना ं यह रही कि तूफान में केले की लगभग आधी फसल गिर गई।
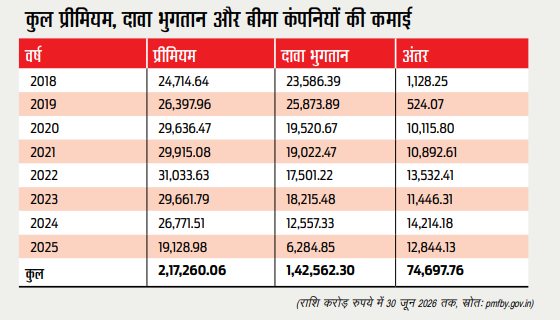
दिनेश का अनुभव किसानों की एक व्यापक समस्या को दर्शाता है। किसानों की आम शिकायत है कि फसल बीमा के तहत मिलने वाला मुआवजा या तो नुकसान की तुलना में बहुत कम होता है या दावा ही खारिज कर दिया जाता है। इसके बावजूद प्रधानमंत्री फसल बीमा योजना दुनिया की सबसे बड़ी फसल बीमा योजना बनी हुई है, जिसके तहत हर सीजन में करोड़ों किसान बीमा कराते हैं। सरकारी आंकड़ेयह भी बताते हैं कि 2019 से हर साल बीमा कंपनियों को मिलने वाला प्रीमियम, उनके दावा भुगतान से कम से कम 10,000 करोड़ रुपये अधिक है (देखें बॉक्स)। इससे सवाल उठता है कि क्या यह योजना वास्तव में अपने उद्देश्य को पूरा कर रही है।
रूरल वर्ल्ड से बातचीत में देश की दो प्रमुख बीमा कंपनियों के शीर्ष अधिकारियों का कहना है कि मामला काफी जटिल है। उनका तर्क है कि यह योजना किसी किसान के व्यक्तिगत नुकसान के आकलन पर नहीं, बल्कि वैज्ञानिक तरीके से उपज के आकलन, पर्व ू निर्धारित गाइडलाइस ं और एक्चुरियल सिद्धांतों पर आधारित है।
बजट आवंटन
प्रधानमंत्री फसल बीमा योजनाः 2026-27 के बजट में 12,200 करोड़ रुपय का े प्रावधान। यह 2025-26 में (संशोधित) 12,267 करोड़ और 2024-25 में 14,473 करोड़ रुपय था।
क्षेत्र आधारित बीमा
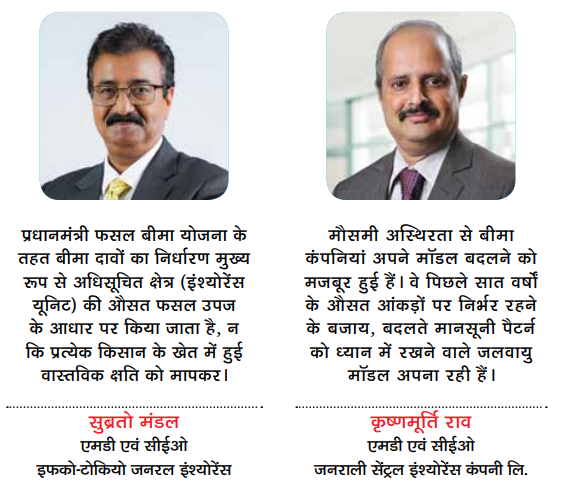
योजना को लेकर सबसे बड़ी गलतफहमी शायद यही है कि यह किसानों को उनके खेत में हुई वास्तविक क्षति के बराबर मुआवजा देती है। इफको- टोकियो जनरल इशं ्योरेंस के एमडी एवं सीईओ सुब्रत मंडल के अनुसार, यह योजना क्षेत्र आधारित मॉडल पर काम करती है। वे कहते हैं, “दावों का निर्धारण प्रत्येक किसान के खेत में हुए नुकसान के आधार पर नहीं, बल्कि अधिसूचित बीमा इकाई (क्षेत्र) की औसत उपज के आधार पर किया जाता है।”
हर सीजन से पहले सरकार प्रत्येक अधिसूचित बीमा इकाई के लिए थ्सहोल रे ्ड यील्ड तय करती है। हार्वेस्टग के बाद क् िं रॉप कटिंग एक्सपेरिमेंट (सीसीई) के माध्यम से वास्तविक उपज का आकलन किया जाता है। यदि यह थ्सहोल रे ्ड से कम है, तो उस बीमा इकाई (क्षेत्र) के सभी बीमित किसान मुआवजे के पात्र होंगे।
मुआवजा इस बात पर निर्भर करता है कि उपज कितना कम हुआ और किसान ने कितने क्षेत्र का बीमा कराया है। मुआवजे की गणना पूरी बीमा इकाई में उपज की औसत हानि के आधार पर होती है, इसलिए किसान को मुआवजे की राशि कम लग सकती है।
बीमा कंपनियों को सालाना 10,000 करोड़ रु. से अधिक आय
कृषि मंत्रालय की प्रधानमंत्री फसल बीमा योजना वेबसाइट पर उपलब्ध जानकारी के अनुसार पिछले 8 वर्षों में किसानों, राज्यों और केंद्र सरकार ने कुल 2,17,260 करोड़ रुपये प्रीमियम दिया जबकि बीमा कंपनियों ने 1,42,562 करोड़ रुपये के क्लेम का भुगतान किया। इस तरह बीमा कंपनियों को 74,697 करोड़ रुपये की बचत हुई। हालांकि इसे बीमा कंपनियों का मुनाफा नहीं कह सकते, क्योंकि उनके ऑपरेशनल तथा दूसरे खर्च भी हैं।
खरीफः दो साल से घट रहा सरकार का प्रीमियम
खरीफ 2024 से खरीफ 2025 के दौरान राज्यों की संख्या 22 से बढ़कर 24 हो गई, लेकिन पीएम फसल बीमा योजना और आरडब्लूबीसीआईएस के तहत आवेदन करने वाले किसानों की संख्या 9.62 करोड़ से घटकर 8.47 करोड़ रह गई। संख्या घटने के बावजूद किसानों ने 48 प्रतिशत ज्यादा, 2227.49 करोड़ रुपये प्रीमियम दिया। लेकिन इस दौरान राज्यों की तरफ से दिए जाने वाले प्रीमियम में 44 प्रतिशत और केंद्र के प्रीमियम में 33 प्रतिशत की कमी आई। किसानों ने खरीफ 2023 में 1,803 करोड़ रुपये का प्रीमियम दिया जो 2025 में बढ़कर 2,227 करोड़ रुपये हो गया। राज्यों का प्रीमियम 2023 में 10,525 करोड़ रुपये था जो 2025 में घटकर 5,557 करोड़ रुपये रह गया। केंद्र का प्रीमियम भी इस दौरान 8,082 करोड़ की तुलना में 5,049 करोड़ रुपये रह गया।
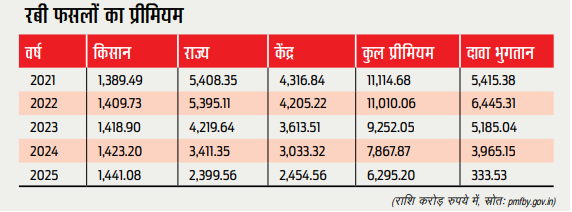
रबीः 2021 स घट रहा सरकार का प्रीमियम
रबी 2024 से रबी 2025 के दौरान भी आवेदन करने वाले किसानों की संख्या 5.29 करोड़ से घटकर 5.16 करोड़ रह गई। संख्या घटने के बावजूद किसानों ने 1.25 प्रतिशत ज्यादा, 1441 करोड़ रुपये प्रीमियम दिया। लेकिन राज्यों के प्रीमियम में 29% और केंद्र के प्रीमियम में 19% की कमी आई। रबी फसलों के लिए किसानों की कुल प्रीमियम राशि 2021 के बाद लगातार बढ़ रही है, लेकिन राज्यों और केंद्र की राशि लगातार घट रही है। रबी 2021 के लिए किसानों ने 1,389 करोड़ रुपये प्रीमियम दिया था, जो हर साल बढ़ता हुआ 2025 में 1,441 करोड़ रुपये हो गया।
जनराली सेंट्रल इशं ्योरेंस कंपनी लि. के एमडी एवं सीईओ कृष्णमूर्ति राव भी मानते हैं कि क्षेत्र आधारित मॉडल में यह ‘बेसिस रिस्क’ स्वाभाविक है। वे कहते हैं, बेसिक क्षतिपर्ति ू की गणना अधिसूचित बीमा इकाई के स्तर पर ही होती है, इसलिए किसान के खेत में हुई वास्तविक क्षति और पूरे क्षेत्र के आधार पर तय किए गए मुआवजे के बीच अंतर होना स्वाभाविक है।
दावा क्यों खारिज होता है
किसानों की शिकायत रहती है कि खेत में फसल को स्पष्ट नुकसान के बावजूद उनका क्लेम खारिज हो जाता है। बीमा कंपनियों का कहना है कि फसल का नुकसान मुआवजे की गारटी नहीं है। मंडल के ं अनुसार, मुआवजा इस बात पर निर्भर करता है कि नुकसान योजना के प्रावधानों और संबंधित सीजन के लिए राज्य सरकार की अधिसूचनाओं के दायरे में आता है या नहीं।
फ्यूचर जनराली के राव का आकलन है कि दावे खारिज होने का सबसे बड़ा कारण सूचना देने में देरी है। उनका कहना है, “स्थानीय आपदाओं के मामलों में घटना के 72 घंटे के भीतर सूचना देना अनिवार्य है। इसके बाद दी गई सूचना पर दावा स्वतः खारिज हो जाता है।” यदि नुकसान गलत तरीके से खेती, आवारा पशुओं या चोरी के कारण हुआ है तो भी दावा खारिज हो सकता है।
दाव पर विचार के लिए ट्रिगर
एक बड़ा सवाल फसल बीमा में तय ट्रिगर या दावे की शर्तों को लेकर भी है। दिनेश वाघ इसका उदाहरण देते हैं कि गर्मी से हुए नुकसान का दावा तभी स्वीकार होगा, जब तापमान 45 डिग्री सेल्सियस से अधिक हो। सोलापुर में तापमान शायद ही कभी इस सीमा को पार करता है, इसलिए नुकसान होने के बावजूद किसानों को अक्सर मुआवजा नहीं मिल पाता। एक अन्य किसान दत्तात्रेय मुले पाटिल का कहना है कि तूफान से नुकसान के दावे के लिए भी हवा की गति निर्धारित सीमा से अधिक होना जरूरी है।
बीमा कंपनियों का कहना है कि ऐसे मानदंड योजना के दिशानिर्देशों में निर्धारित हैं। मंडल स्वीकार करते हैं कि कई बार किसानों को भारी नुकसान उठाना पड़ता है, लेकिन यदि बीमा इकाई का औसत नुकसान दावा योग्य सीमा तक नहीं पहुंचता, तो उन्हें मुआवजा नहीं मिल पाता।
हालांकि प्रौद्योगिकी आधारित आकलन से खेत स्तर पर नुकसान के मूल्यांकन की सटीकता लगातार बढ़ रही है। मंडल कहते हैं, “नई तकनीक फसल नुकसान के आकलन को अधिक सटीक और समयबद्ध बना रही हैं। इससे खेत स्तर पर बेहतर जानकारी मिलती है और दावों का निपटारा तेज और पारदर्शी हो सकता है।”
सरकार भी सुधार की संभावनाओं पर विचार कर रही है। राव के अनुसार, “कृषि एवं किसान कल्याण मंत्रालय इन चिंताओं की समीक्षा कर रहा है और 70%, 80% तथा 90% के मौजूदा इडे ं म्निटी स्तर की जगह राज्यों को प्रत्येक फसल और बीमा इकाई के जोखिम के आधार पर वैरिएबल इडे ं म्निटी स्तर चुनने का विकल्प देने पर विचार कर रहा है।”
दावों के निपटान में दरेी क्यों
पीएम फसल बीमा योजना की सबसे बड़ी आलोचनाओं में से एक दावा निपटान में देरी है। बीमा कंपनियों का कहना है कि इसकी कई वजहें उनके नियत्रं ण से बाहर होती हैं। मंडल के अनुसार, सबसे बड़ी वजहों में से एक है क्रॉप कटिंग एक्सपेरिमेंट के परिणामों का देर से उपलब्ध होना। प्रीमियम सब्सिडी समय पर जारी न होने तथा आधार, भूमि अभिलेख, एनरोलमेंट या बैंक खाते की जानकारी में त्रुटियों के कारण भी देरी होती है।
राव सीसीई के आंकड़ेविलंब से जमा होने को प्रमुख ऑपरेशनल चुनौती मानते हैं, क्योंकि इससे वास्तविक उपज का आकलन देर से हो पाता है। उनका सुझाव है कि सीसीई प्रक्रिया का पर्ण ू डिजिटलीकरण हो, ऐप के माध्यम से नतीजे रियलटाइम अपलोड किए जाएं और तकनीक आधारित उपज आकलन को अपनाया जाए। राव का सुझाव है कि राज्यों की प्रीमियम सब्सिडी समय पर जारी करने के लिए ऑटोमेटिक फाइनेंशियल पलिू ंग व्यवस्था विकसित की जानी चाहिए।
पारदर्शिता बढ़ान की कोशिश
किसानों की शिकायत है कि वे बीमा पॉलिसी की शर्तों या दावा राशि में कटौती के कारणों को पूरी तरह समझ नहीं पाते। हालांकि, बीमा कंपनियों का कहना है कि हाल के वर्षों में पारदर्शिता बढ़ाने की दिशा में महत्वपर्ण ू सुधार हुए हैं। मंडल के अनुसार बीमा कंपनियां, राज्य सरकारें और अन्य संबंधित संस्थाएं बीमा पाठशालाओं, गांवों में बैठकों तथा प्रिंट, इलेक्ट्रॉनिक और सोशल मीडिया के माध्यम से नियमित जागरूकता अभियान चला रही हैं।
राव बताते हैं कि डिजीक्लेम मॉड्ल के जर यू िए किसानों को प्रीमियम सब्सिडी प्राप्त होने से लेकर दावा स्वीकृत होने और भुगतान तक हर चरण की जानकारी एसएमएस के माध्यम से स्वतः भेजी जाती है। वहीं, कृषि रक्षक पोर्टल, पीएमएफबीवाई चैटबॉट और टोल-फ्री नंबर 14447 शिकायतों के एकीकृत निवारण मंच के रूप में कार्य कर रहे हैं।
टेक्नोलॉजी की बढ़ती भूमिका
फसल बीमा क्षेत्र में सैटेलाइट इमेजरी, ड्रोन, एआई, जियो-टैगिंग और मोबाइल ऐप जैसी तकनीकें मैनुअल प्रक्रियाओं की जगह ले रही हैं। इनकी मदद से नुकसान का आकलन अधिक सटीक, पारदर्शी और समयबद्ध तरीके से किया जा सकता है। मंडल का कहना है कि दावों को पारदर्शी तरीके से निपटाने के लिए उपज और नामांकन संबंधी आंकड़ों का समय पर उपलब्ध होना, सटीक डिजिटल रिकॉर्ड तथा सरकारी सब्सिडी का समय पर जारी होना बेहद महत्वपर्ण है।
इसी दिशा में सरकार की YES-TECH पहल उपज के आकलन को मानकीकृत करने और मानवीय हस्तक्षेप कम करने का प्रयास कर रही है। बाढ़, ओलावृष्टि और अन्य प्राकृतिक आपदाओं के बाद नुकसान के जल्दी आकलन के लिए ड्रोन का व्यापक उपयोग किया जा रहा है।
जलवायु परिवर्तन भी फसल बीमा व्यवस्था को नए सिरे से सोचने पर मजबूर कर रहा है। मौसम आधारित पैरामीट्रिक बीमा उत्पाद तेजी से लोकप्रिय हो रहे हैं। राव का मानना है कि बीमा कंपनियों को केवल ऐतिहासिक उपज के औसत पर निर्भर रहने के बजाय ऐसे जलवायु मॉडल अपनाने होंगे, जो बदलते मौसम के रुझानों को ध्यान में रखें।
लगातार विकसित होती योजना
भारत में सीसीआईएस नाम से पहली फसल बीमा योजना 1985 में शुरू हुई थी। प्रधानमंत्री फसल बीमा योजना 2016 में आई। योजना के तहत किसान खरीफ की खाद्यान्न एवं तिलहन फसलों के लिए 2%, रबी फसलों के लिए 1.5% तथा वाणिज्यिक एवं बागवानी फसलों के लिए 5% प्रीमियम का भुगतान करते हैं। शेष प्रीमियम का भार केंद्र और राज्य सरकारें वहन करती हैं। पूर्वोत्तर और हिमालयी राज्यों के लिए केंद्र और राज्यों के बीच प्रीमियम साझेदारी का अनुपात 90:10 है, जबकि अन्य राज्यों के लिए यह 50:50 है।
आग की राह
किसान चाहते हैं कि उन्हें उनकी वास्तविक क्षति के अनुरूप मुआवजा मिले, जबकि बीमा कंपनियों का कहना है कि वैज्ञानिक और क्षेत्रआधारित आकलन आवश्यक है। टेक्नोलॉजी का उपयोग नुकसान के आकलन को सटीक और दावा निपटान को तेज बना सकता है। साथ ही, किसानों में बीमा की शर्तों और नुकसान की सूचना देने की समय-सीमा के प्रति जागरूकता बढ़ाना भी उतना ही महत्वपर्ण ू होगा।
इसमें संदेह नहीं कि यह योजना भारत में फसल जोखिम प्रबंधन व्यवस्था की रीढ़ बन चुकी है, लेकिन जलवायु परिवर्तन के बढ़ते प्रभाव और खेती के लगातार अनिश्चित होते माहौल में इस योजना को केवल दुनिया की सबसे बड़ी फसल बीमा योजना नहीं, बल्कि किसानों की नजर में सबसे भरोसेमंद, पारदर्शी और संवेदनशील योजना के रूप में भी विकसित होना होगा।
RNI No: DELBIL/2024/86754 Email: [email protected]