ग्रामीण आय में सुस्ती, गैर-संस्थागत कर्ज पर निर्भरता बढ़ी
नाबार्ड के सर्वे में ग्रामीण अर्थव्यवस्था में सुस्ती के संकेत मिले हैं। आय में बढ़ोतरी वाले परिवारों का अनुपात घटा है जबकि रिश्तेदारों और साहूकारों से कर्ज लेने की प्रवृत्ति बढ़ रही है। विशेषज्ञ इसे ग्रामीण वित्तीय दबाव का शुरुआती संकेत मान रहे है

अजीत सिंह
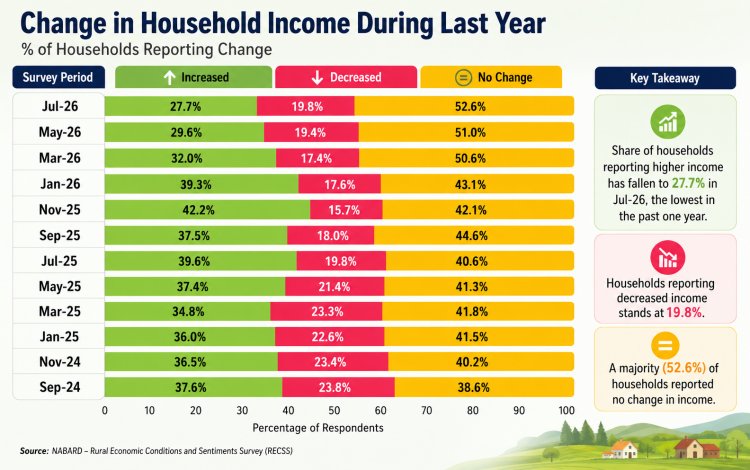
इस साल जहां भारतीय अर्थव्यवस्था अल नीनो के कारण कमजोर मानसून की चुनौती से जूझ रही है, वहीं ग्रामीण अर्थव्यवस्था में सुस्ती के संकेत मिल रहे हैं। राष्ट्रीय कृषि और ग्रामीण विकास बैंक (नाबार्ड) के रूरल इकोनॉमिक कंडीशंस एंड सेंटिमेंट्स सर्वे, (जुलाई 2026) के अनुसार, पिछले एक साल के दौरान आय में बढ़ोतरी बताने वाले ग्रामीण परिवारों का अनुपात घटकर 27.7 प्रतिशत रह गया है, जो सितंबर 2024 में शुरू हुए इस द्विमासिक सर्वे का अब तक का सबसे निचला स्तर है। वहीं, 52.6 प्रतिशत ग्रामीण परिवारों ने बताया कि पिछले एक साल में उनकी आय में कोई बदलाव नहीं आया, जबकि 19.8 प्रतिशत परिवारों ने आय घटने की बात कही। इस प्रकार, 72.4 प्रतिशत ग्रामीण परिवारों ने आय में बढ़ोतरी न होने की जानकारी दी।
चिंताजनक है कि नवंबर 2025 के बाद से ऐसे परिवारों का अनुपात लगातार घटता जा रहा है, जिनकी आय में बढ़ोतरी हुई। इससे स्पष्ट संकेत मिलता है कि ग्रामीण आय बढ़ने की रफ्तार कमजोर पड़ रही है।
आमदनी में बढ़ोतरी न होने का असर ग्रामीण परिवारों के उपभोग खर्चपर भी दिख रहा है। सर्वे में, उपभोग खर्च में बढ़ोतरी की जानकारी देने वाले ग्रामीण परिवारों का अनुपात घटकर 74.1 प्रतिशत रह गया, जबकि मई 2026 में यह 77.2 प्रतिशत और जुलाई 2025 में 76.6 प्रतिशत था। पिछले दो साल में केवल दूसरी बार यह आंकड़ा
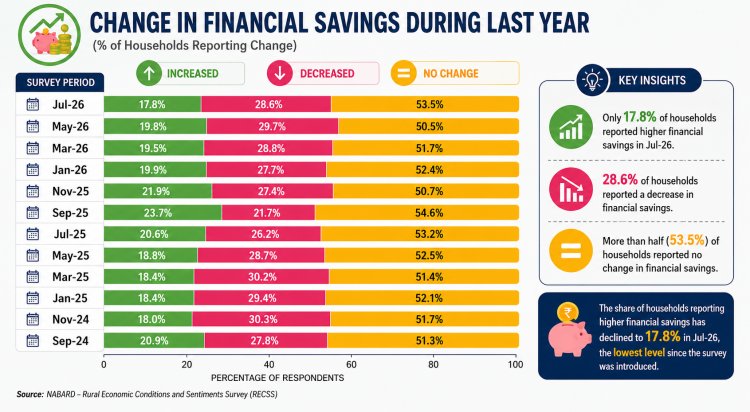
75 प्रतिशत से नीचे आया है। हालांकि, अब भी ग्रामीण परिवार अपनी मासिक आय का लगभग दो-तिहाई (66.5%) हिस्सा उपभोग पर खर्च कर रहे हैं। जबकि 12.5 प्रतिशत आय कर्ज चुकाने में खर्च हो जाती है। यह दर्शाता है कि ग्रामीण परिवारों पर वित्तीय दबाव लगातार बना हुआ है। सर्वेक्षण में यह भी सामने आया कि पिछले एक साल के दौरान वित्तीय बचत बढ़ने की जानकारी देने वाले परिवारों का अनुपात घटकर केवल 17.8 प्रतिशत रह गया है। यह भी सर्वे का अब तक का सबसे निचला स्तर है।
सर्वे का सबसे चिंताजनक पहलू ग्रामीण परिवारों की अनौपचारिक कर्ज स्रोतों पर बढ़ती निर्भरता है, जिस पर उन्हें अधिक ब्याज चुकाना पड़ता है। जुलाई 2026 के सर्वेक्षण में 51 प्रतिशत ग्रामीण परिवारों ने बताया कि वे कर्ज के लिए पूरी तरह औपचारिक स्रोतों (बैंक, एनबीएफसी, सहकारी संस्थाएं आदि) पर निर्भर हैं। यह अनुपात नवंबर 2025 में दर्ज 58.3 प्रतिशत के उच्चतम स्तर से कम होता जा रहा है।
इसके विपरीत, केवल अनौपचारिक स्रोतों से कर्ज लेने वाले परिवारों का अनुपात बढ़कर 23.6 प्रतिशत हो गया, जो मार्च 2025 के सर्वे में 17.6 फीसदी था। जो परिवार कर्ज के लिए केवल अनौपचारिक स्रोतों पर निर्भर हैं, उनमें करीब दो- तिहाई परिवारों ने बताया कि उन्होंने दोस्तों और रिश्तेदारों से उधार लिया। केवल अनौपचारिक स्रोतों से कर्ज लेने वाले 23.6 प्रतिशत ग्रामीण परिवारों में 16.2 प्रतिशत परिवारों ने केवल मित्रों और रिश्तेदारों से कर्जलिया, जबकि 6 प्रतिशत केवल साहूकारों से उधार लेते हैं और 1.4 प्रतिशत दोनों स्रोतों का इस्तेमाल करते हैं।
इसके अलावा, 25.3 प्रतिशत ग्रामीण परिवार ऐसे हैं, जो औपचारिक और अनौपचारिक दोनों स्रोतों से कर्ज लेते हैं। सर्वे के अनुसार, अनौपचारिक स्रोतों से लिए गए कर्जपर औसतन 17.77 प्रतिशत ब्याज चुकाना पड़ता है। लगभग 20 प्रतिशत उत्तरदाताओं ने बताया कि उन्होंने ब्याज-मुक्त उधार लिया, जिससे संकेत मिलता है कि यह ऋण मुख्यतः मित्रों और रिश्तेदारों से लिया गया था।
अनौपचारिक कर्जपर बढ़ती निर्भरता यह संकेत देती है कि ग्रामीण परिवारों पर नकदी का दबाव बढ़ रहा है या औपचारिक कर्ज तक उनकी पहुंच सीमित हो रही है।
ग्रामीण परिवारों की कर्ज के लिए अनौपचारिक स्रोतों पर बढ़ती निर्भरता को लेकर एचडीएफसी बैंक के मुख्य अर्थशास्त्री अभीक बरुआ ने रूरल वर्ल्ड को बताया कि अनौपचारिक ऋण स्रोतों पर निर्भरता मुख्य रूप से इसलिए है क्योंकि उनसे कर् आसानी से ज़ मिल जाता है। इसके पीछे वित्तीय जानकारी की कमी कुछ हद तक कारण हो सकती है। अधिकांश परिवारों की बैंकिंग सेवाओं तक पहुंच के बावजूद औपचारिक ऋण प्रक्रिया—जैसे क्रेडिट मूल्यांकन और दस्तावज़ी े औपचारिकताएं— कई लोगों को जटिल लगती हैं। यही कारण है कि अनेक लोग परिवार, रिश्तेदारों या साहूकारों से कर् लेना अ ज़ धिक सुविधाजनक समझते हैं।
नाबार्ड द्वारा जून 2026 में कराए गये एक अध्ययन के अनुसार, ग्रामीण परिवारों में केवल 23 फीसदी परिवारों को ही क्रेडिट स्कोर के बारे में जानकारी है। यह स्थिति औपचारिक ऋण व्यवस्था के विस्तार के सरकारी प्रयासों के बावजूद ग्रामीण क्त्षे रों में वित्तीय साक्षरता की बड़ी कमी को उजागर करती है। सर्वेक्षण में शामिल करीब आधे परिवारों का कहना था कि कर्ज़ लेना बहुत महगा ं पड़ता है। कई उत्तरदाताओं ने माना कि ब्याज सब्सिडी (इटरेस ं ्ट सबवेंशन) जैसी योजनाओं के जरिए कर् की लागत कम होने से ज़ वित्त तक पहुंच बेहतर हो सकती है।
नाबार्ड के जुलाई 2026 के सर्वे में यह भी पता चला कि आने वाले महीनों को लेकर ग्रामीण परिवारों का भरोसा कमजोर हुआ है। अगली तिमाही में आय और रोजगार में सुधार की उम्मीद रखने वाले परिवारों का अनुपात सर्वे शुरू होने के बाद सबसे निचले स्तर पर पहुंच गया है। इसी तरह, अगले एक वर्ष में आय बढ़ने की उम्मीद रखने वाले परिवारों का अनुपात भी घटकर 66.8 प्रतिशत रह गया, जो अब तक का सबसे कम स्तर है।
मानसून को लेकर अनिश्चितता और व्यापक आर्क थि परिस्थितियों ने ग्रामीण परिवारों की उम्मीदों को प्रभावित किया है। यदि आने वाले महीनों में आय और रोजगार की स्थिति में अपक्षिे त सुधार नहीं होता, तो इसका असर ग्रामीण मांग, उपभोग और निवेश पर और अधिक पड़ सकता है।
RNI No: DELBIL/2024/86754 Email: [email protected]