कृषि कर्ज का नया इकोसिस्टम
रिकॉर्ड कृषि ऋण के बावजूद छोटे किसानों तक सस्ती पूंजी क्यों नहीं पहुंच रही और फिनटेक कैस बदल रहे हैं एग्री फाइनेंस का परिदृश्
एस.के. सिंह
कृषि क्षेत्र को मिलने वाला कर्ज अब तीसरे चरण में पहुंच गया है। पहले चरण में बैंकों ने प्राथमिकता क्षेत्र के तहत कृषि ऋण दिए। उसके बाद एनबीएफसी आए, और अब तीसरे चरण में फाइनेंशियल टेक्नोलॉजी कंपनियां कृषि क्षेत्र की कर्ज की जरूरतों को पूरा करने की दिशा में तेजी से बढ़ रही हैं। फिनटेक किसानों के साथ किसान उत्पादक संगठन (एफपीओ), डेयरी, पशुपालन और मत्स्य पालन जैसे संबद्ध क्षेत्रों और कृषि उद्यमों को भी ऋण उपलब्ध करा रहे हैं। टेक्नोलॉजी ने ऋण देने की प्रक्रिया को आसान करने के साथ पारदर्शी भी बनाया है। हालांकि कृषि कर्ज के इस उभरते इकोसिस्टम पर अभी से रेगुलेटरी नजर रखने की जरूरत है, ताकि आगे चलकर यह ‘बबल’ न बन जाए।
फिनटेक के उभरने के कई कारण हैं। वर्ष 2025-26 के आर्क सर्वे थि क्षण के अनुसार, कृषि क्षेत्र में गैर-संस्थागत ऋण की हिस्सेदारी 1950 के 90 प्रतिशत से घटकर 2021-22 में 23.4 प्रतिशत रह गई। इससे पता चलता है कि साहूकारों पर किसानों की निर्भरता कम हुई और औपचारिक वित्तीय व्यवस्था मजबूत हुई है। लेकिन ऋण का आकार बढ़ने के बावजूद उसकी पहुंच, गुणवत्ता और लागत को लेकर गंभीर सवाल बने हुए हैं। देश के अनेक छोटे किसान, एफपीओ और ग्रामीण उद्यमी अब भी समय पर और सस्ती दर पर ऋण नहीं जुटा पा रहे हैं।
आर्थिक सर्वेक्षण में ही एक महत्वपूर्ण चेतावनी दी गई है। देश में कृषि गतिविधियों, पीएम-किसान लाभार्थियों और संस्थागत ऋण के बीच संतुलन नहीं है। उदाहरण के लिए, मध्य भारत में देश के सकल फसल क्षेत्र का लगभग 30 प्रतिशत हिस्सा है और पीएमकिसान के सबसे अधिक लाभार्थी भी यहीं हैं, लेकिन संशोधित ब्याज अनुदान योजना (MISS) के तहत कुल राशि का केवल 14.7 प्रतिशत ही इस क्षेत्र को मिला। यह बताता है कि कृषि ऋण का वितरण अभी तक समान नहीं है। इसी अंतर को भरने की कोशिश में पहले एनबीएफसी और अब फिनटेक तेजी से आगे आ रहे हैं।
टेक्नोलॉजी प्लेटफॉर्म का आगमन
टेक्नोलॉजी आधारित ऋण प्लेटफॉर्म डिजिटल पहचान, ई-केवाईसी, आधार, यूपीआई, अकाउंट एग्रीगेटर और वैकल्पिक डेटा का उपयोग कर ऐसे किसानों तक पहुंच रहे हैं, जिनके लिए पारंपरिक बैंकिंग व्यवस्था कठिन थी। इनसे ऋण स्वीकृति का समय कम हुआ है और प्रोसेसिंग भी आसान बनी है।
कंसल्टेंसी फर्म ईवाई में स्ट्रैटजी एवं ट्रांजैक्शन पार्टनर सत्यम शिवम सुंदरम बताते हैं, “फिनटेक ने ऋण की पहुंच बहुत आसान कर दी है। उन्होंने हर व्यक्ति का पर्सोना बना दिया और पारदर्शिता लेकर आए। इससे कर्ज देने की प्रक्रिया आसान हो गई। अब ऐसे टूल्स हैं जिनकी मदद से कर्ज लेने वाले व्यक्ति का आकलन किया जा सकता है, उसका रिस्क असेसमेंट बेहतर हो गया है। जो कर्ज पहले आरबीआई और सरकार के दबाव में पुशड्रिवन था, फिनटेक के कारण वह पुल-ड्रिवन हो गया। अर्थात अब ऋण की मांग पैदा होने लगी है।”
कर्ज देने में सबसे पहले यह देखा जाता है कि कर्ज लेने वाले की व्यक्तिगत या संस्थागत विश्वसनीयता कितनी है। उसके बाद देखा जाता है कि जिस प्रोजेक्ट के लिए कर्जदिया जा रहा है उसमें कितनी संभावना है। आज ई-केवाईसी, आधार और क्रेडिट हिस्ट्री पारदर्शी तरीके से उपलब्ध हैं। इनकी मदद से व्यक्ति के पुराने व्यवहार के आधार पर एक स्तर तक आकलन किया जा सकता है कि उसे कर्ज देने में कितना जोखिम है।
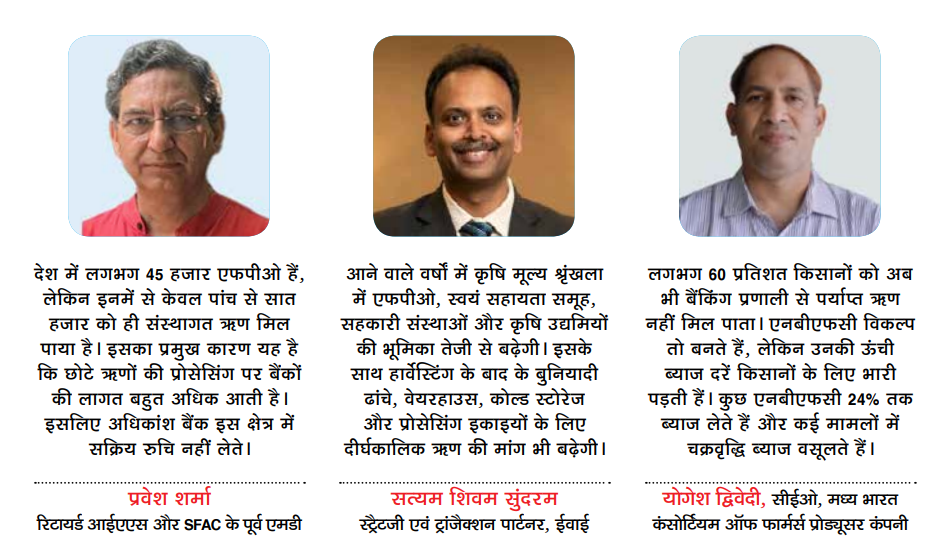
सत्यम का मानना है कि आने वाले वर्षों में कृषि मूल्य शखला में एफ ्रृं पीओ, स्वयं सहायता समूह, सहकारी संस्थाओं और कृषि उद्यमियों की भूमिका तेजी से बढ़ेगी। इसके साथ हार्वेस्टग के बाद के बु िं नियादी ढांचे, वये रहाउस, कोल्ड स्टोरेज और प्रोसेसिंग इकाइयों के लिए दीर्घकालिक ऋण की मांग भी बढ़ेगी।
लेकिन कृषि वित्त की जमीनी तस्वीर केवल तकनीक से नहीं बदलती। रिटायर्ड आईएएस और स्मॉल फार्मर्स एग्रीबिजनेस कंसोर्टियम (SFAC) के पर्व ू प्रबंध निदेशक (एमडी) प्रवेश शर्मा मानते हैं कि सबसे बड़ी चुनौती एफपीओ तक पूंजी पहुंचाने की है। उनके अनुसार देश में लगभग 45 हजार एफपीओ (केंद्र सरकार की स्कीम के तहत रजिस्टर्ड 10,000 एफपीओ समेत) हैं, लेकिन इनमें से केवल पांच से सात हजार को ही संस्थागत ऋण मिल पाया है। इसका प्रमुख कारण यह है कि छोटे ऋणों की प्रोसेसिंग पर बैंकों की लागत बहुत अधिक आती है। इसलिए अधिकांश बैंक इस क्षेत्र में सक्रिय रुचि नहीं लेते।
प्रवेश शर्मा बताते हैं कि एनबीएफसी ने इस खाली जगह को भरने की कोशिश जरूर की, लेकिन उनकी अपनी सीमाएं हैं। वे स्वयं बैंकों से पूंजी जुटाते हैं, इसलिए उनकी ब्याज दरें 18 से 20 प्रतिशत तक पहुंच जाती हैं। उनके अनुसार एफपीओ लचीली शर्तों के कारण एनबीएफसी से प्रारंभिक ऋण तो लेते हैं, लेकिन जैसे ही उनकी बैंकिंग साख बनती है, वे कम ब्याज वाले बैंक ऋण की ओर लौट जाते हैं।
बजट आवंटन
संशोधित ब्याज राहत योजना (MISS): 2026-27 में 22,600 करोड़ रुपय का े प्रावधान। पिछल साल भी यह रा े शि इतनी ही थी। वर्ष 2024-25 में योजना पर 17,812 करोड़ रुपय खे र्च।
पीएम किसान सम्मान निधिः इस वर्ष 63,500 करोड़ रुपय का प् े रावधान, पिछले साल के बराबर। वर्ष 2024-25 में इस मद में 66,121 करोड़ रुपय खे र्च हुए थ।
हाल तक कृषि उद्यम समुन्नति के बोर्ड सदस्य रहे प्रवेश शर्मा उदाहरण देते हैं कि समुन्नति जैसी संस्था नए एफपीओ को गठन के एक सप्ताह के भीतर पांच लाख रुपये तक का ऋण कैश फ्लो के आधार पर देती थी, लेकिन लगभग 80 प्रतिशत एफपीओ ने बाद में दूसरा ऋण बैंकों से लिया। उनका स्पष्ट मत है कि एफपीओ की सबसे बड़ी समस्या बाजार नहीं, बल्कि कार्यशील पूंजी की उपलब्धता है। इसी वजह से वे फिनटेक को एफपीओ के लिए उपयोगी नहीं मानते हैं।
मध्य भारत कंसोर्टियम ऑफ फार्मर्स प्रोड्सर कं यू पनी लिमिटेड के मुख्य कार्यकारी अधिकारी (सीईओ) योगेश द्विवेदी एक अलग दृष्टिकोण रखते हैं। उनका कहना है कि लगभग 60 प्रतिशत किसानों को अब भी बैंकिंग प्रणाली से पर्याप्त ऋण नहीं मिल पाता। ऐसे में एनबीएफसी विकल्प तो बनते हैं, लेकिन उनकी ऊंची ब्याज दरें किसानों के लिए भारी पड़ती हैं। वे कहते हैं कि कुछ एनबीएफसी 24 प्रतिशत तक ब्याज लेते हैं और कई मामलों में चक्रवृद्धि ब्याज वसूलते हैं। कृषि उत्पादन की अनिश्चितता को देखते हुए यह व्यवस्था किसानों को कर्ज के जाल में भी धकेल सकती है।
योगेश द्विवेदी का कहना है कि खेती रोज नकदी प्रवाह वाला व्यवसाय नहीं है। यदि किसी किसान ने चार या छह महीने बाद तैयार होने वाली फसल के लिए महगे ब ं ्याज पर ऋण लिया है, तो खराब मौसम या बाजार में गिरावट की स्थिति में उसका पुनर्भुगतान कठिन हो सकता है। उनके अनुसार छोटे किसानों को केवल ऋण नहीं, बल्कि तकनीकी सलाह, बाजार सहायता और जोखिम प्रबंधन की भी जरूरत होती है। हालांकि वे यह भी स्वीकार करते हैं कि एनबीएफसी किसानों और एफपीओ की क्रेडिट हिस्ट्री बनाने में उपयोगी भूमिका निभाते हैं और बैंक ऋण मिलने में देरी होने पर अस्थायी वित्त का महत्वपर्ण ू स्रोत बनते हैं।
एग्रीफूड इकोनॉमी में गैर-बैंक ऋण की बढ़ती भूमिका
पांच मिनट। आर्या.एजी (Arya.ag) के किसी गोदाम में पहुंचने के बाद एक किसान का ऋण मंजूर होने में बस इतना ही समय लगता है। यह समय भारत के कुछ सबसे तेज रफ्तार वाले शहरों में क्विक-कॉमर्स ऑर्डर की डिलीवरी से भी कम है। किसान अपनी उपज लेकर गोदाम पहुंचता है, वहां अनाज का वजन किया जाता है, एआई आधारित स्कैनर गुणवत्ता का आकलन करते हैं और कुछ ही मिनटों के भीतर उसकी उपज के मूल्य का 60-75 प्रतिशत तक ऋण उसके बैंक खाते में जमा हो जाता है। न कोई कागजी कार्रवाई और न ही हफ्तों का इतजार। अनाज सुर ं क्षित रूप से गोदाम में रखा रहता है। इससे किसान को फसल कटाई के तुरत बाद कम ं कीमत पर अपनी उपज बेचने के बजाय बाजार भाव बेहतर होने तक इतजार करने ं की आजादी मिलती है।
आर्या भारत के कृषि और संबद्ध गतिविधियों के लिए क्रेडिट इकोसिस्टम में हो रहे व्यापक बदलाव का एक उदाहरण है। भारत में कृषि ऋण निरंतर बढ़ा है। यह ग्रामीण अर्थव्यवस्था में पूंजी की बढ़ती मांग को दर्शाता है। जहां अनुसूचित वाणिज्यिक बैंक अब भी कृषि ऋण का सबसे बड़ा हिस्सा उपलब्ध कराते हैं, वहीं एनबीएफसी, फिनटेक कंपनियां और एम्बेडेड फाइनेंस प्लेटफॉर्म भी इस सेक्टर की वित्तीय जरूरतों को तेजी से पूरा कर रहे हैं। ये संस्थाएं विभिन्न वैल्यू चेन और कारोबारी मॉडलों के अनुरूप विशेष वित्तीय उत्पाद विकसित कर रही हैं।
जैसे-जैसे कृषि-खाद्य अर्थव्यवस्था अधिक विशिष्ट और संगठित हुई है, उसकी पूंजी की जरूरतें भी बदल गई हैं। अब इस क्षेत्र की वित्तीय आवश्यकताएं केवल मौसमी फसल ऋण तक सीमित नहीं हैं। किसानों को सिर्फ कृषि इनपुट खरीदने के लिए नहीं, बल्कि फसल कटाई के बाद उपज के भंडारण, कृषि मशीनीकरण में निवेश, डेयरी और मत्स्य पालन जैसी संबद्ध गतिविधियों में विविधीकरण तथा पूरे वर्ष कैश फ्लो के लिए भी पूंजी की जरूरत पड़ रही है।
इसी तरह एफपीओ, वये रहाउस, प्रोसेसर, निर्यातकों, कृषि-इनपुट रिटेलर और लॉजिस्टिक्स सेवा देने वालों को भी उपज की खरीद, इन्वेंटरी के वित्तपोषण, प्राप्तियों में देरी होने पर नकदी की कमी को पूरा करने और कृषि आपर्ति ू शखला को ्रृं सुचारू रूप से चलाने के लिए कार्यशील पूंजी की
ऋण की गुणवत्ता सुधारन की जरूरत
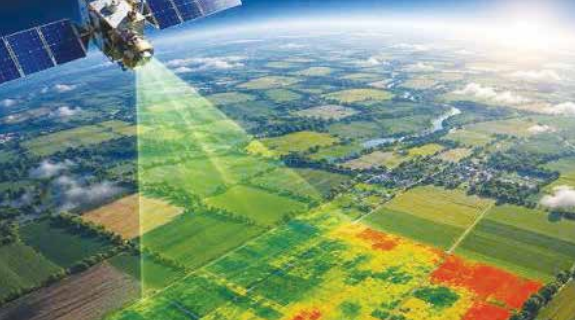
जलवायु परिवर्तन कृषि वित्त के लिए नई चुनौती बनकर उभरा है। बेमौसम बारिश, हीट स्ट्स, नई रे बीमारियां और उत्पादन में बढ़ती अनिश्चितता ऋणदाताओं के लिए जोखिम बढ़ा रही हैं। सत्यम शिवम सुंदरम का मानना है कि आने वाले वर्षों में ऋण और बीमा एक-दूसरे के पूरक बन जाएंगे। सैटेलाइट इमेजिंग और डिजिटल डेटा के कारण अब खेत स्तर पर नुकसान का आकलन संभव हो रहा है, जिससे बीमा दावों और ऋण जोखिम दोनों का बेहतर प्रबंधन किया जा सकेगा।
फिनटेक की सबसे बड़ी ताकत उसकी कम परिचालन लागत और डेटा आधारित जोखिम आकलन है। डिजिटल दस्तावेज, ई-केवाईसी, ऑनलाइन भुगतान और वैकल्पिक डेटा स्रोतों ने ऋण वितरण को तेज बनाया है। यही कारण है कि अब फिनटेक केवल उपभोक्ता ऋण तक सीमित नहीं हैं, बल्कि कृषि, पशुपालन, डेयरी, मत्स्य पालन और ग्रामीण उद्यमों के लिए भी नए उत्पाद विकसित कर रहे हैं। दूसरी ओर, एनबीएफसी वये रहाउस रसीद आधारित फाइनेंसिंग, कृषि उपकरण ऋण, मौसमी कार्यशील पूंजी और बैंकों के साथ को-लेंडिंग मॉडल के जरिए वित्तीय समावेशन को गति दे रहे हैं।
फिर भी विशेषज्ञ मानते हैं कि केवल तकनीक पर्याप्त नहीं होगी। यदि ऋण महंगा रहेगा या उसकी शर्तें खेती के नकदी प्रवाह से मेल नहीं खाएंगी, तो डिजिटल प्लेटफॉर्म भी किसानों की समस्या का स्थायी समाधान नहीं बन पाएंगे। इसलिए कृषि वित्त की अगली चुनौती केवल ऋण का विस्तार नहीं, बल्कि आवश्यकता होती है। बैंकिंग संस्थानों का स्थान लेने के बजाय, उभरती गैर-बैंकिंग वित्तीय संस्थाएं औपचारिक वित्त की पहुंच को व्यापक बना रही हैं। वे उन वित्तीय जरूरतों को पूरा कर रही हैं, जहां अधिक तेजी, लचीलापन या विशेष प्रकार की जांच और आकलन की आवश्यकता होती है।
किसान को वास्तविक लाभ तब मिलता है, जब किसी एफपीओ के पास उपज को एकत्र करने के लिए पर्याप्त पूंजी हो, जब कोई प्रोसेसर कटाई के तुरंत बाद उपज खरीद सके या जब कोई वेयरहाउस भंडार में रखे अनाज के आधार पर फाइनेंस दे सके। कृषि बाजारों की दक्षता इस बात पर निर्भर करती है कि पूरी वैल्यू चेन में पूंजी कितनी सहजता और निर्बाध रूप से प्रवाहित होती है।
आर्या का मॉडल इस बात का बेहतरीन उदाहरण है कि गैर-बैंकिंग ऋण एग्रीफूड इकोसिस्टम में किस तरह कई स्तरों पर लाभ पहुंचा सकता है। वये रहाउस रसीद के जरिए किसान अपनी उपज को तुरत बेचने के बजा ं य उसका भंडारण कर सकते हैं, और बिक्री का समय वे अपने हिसाब से तय कर सकते हैं। इससे किसान को कार्यशील पूंजी उस समय मिलती है,
जब उसकी सबसे अधिक जरूरत होती है। वहीं, वये रहाउस की क्षमता का बेहतर उपयोग होता है और प्रोसेसरों को अधिक भरोसेमंद तरीके से कच् माल की उ चे पलब्धता सुनिश्चित होती है। ऋण साझेदारी के जरिए बैंक इस व्यवस्था में भाग ले सकते हैं। इस तरह, एक ही वित्तीय उत्पाद कृषि मूल्य शखला से जु ्रृं ड़े कई पक्षों के परिणामों को बेहतर बनाता है।
यही कारण है कि भारत की एग्रीफूड अर्थव्यवस्था में गैर-बैंकिंग ऋण का महत्व लगातार बढ़ रहा है। इसकी भूमिका एक ऐसे व्यापक वित्तीय तंत्र के निर्माण की है, जो जटिल और आपस में जुड़े इस क्षेत्र की जरूरतों को बेहतर ढग से ं पूरा कर सके। जैसे-जैसे कृषि एक उत्पादन केंद्रित क्षेत्र से आगे बढ़कर एकीकृत एग्रीफूड इकोनॉमी का रूप ले रही है, केवल खेती के लिए वित्त उपलब्ध कराना अब पर्याप्त नहीं रह गया है। कृषि विकास के अगले चरण में मूल्य सृजन के हर स्तर को वित्तपोषित करने की जरूरत होगी - कृषि इनपुट की खरीद से लेकर खेत से उपभोक्ता तक उत्पादों को ले जाने तक।
इस यात्रा में बैंक अपनी केंद्रीय भूमिका निभाते रहेंगे। वहीं, एनबीएफसी और फिनटेक कंपनियां एक ऐसे कनेक्टिंग लिंक के रूप में उभर रही हैं, जो पूरे इकोसिस्टम को अधिक दक्ष, मजबूत, लचीला और समावेशी बनाने में मदद कर सकता है।
किसान को वास्तविक लाभ तब मिलता है, जब किसी एफपीओ के पास उपज को एकत्र करने के लिए पर्याप्त पूंजी हो, जब कोई प्रोसेसर कटाई के तुरत बाद उप ं ज खरीद सके या जब कोई वेयरहाउस भंडार में रखे अनाज के आधार पर फाइनेंस दे सके। कृषि बाजारों की दक्षता इस बात पर निर्भर करती है कि पूरी वैल्यू चेन में पूंजी कितनी सहजता और निर्बाध रूप से प्रवाहित होती है।
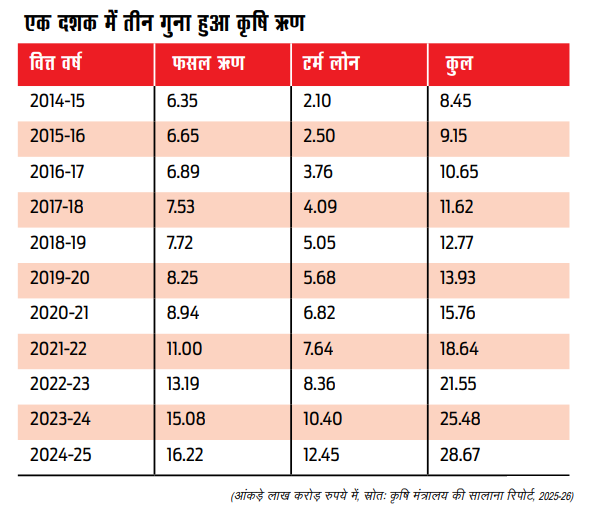
उसकी गुणवत्ता सुधारना होगी। भारत की कृषि अर्थव्यवस्था ऐसे दौर में है, जहां पूंजी की मांग लगातार बढ़ रही है। एफपीओ, कृषि स्टार्टअप, एग्री-प्रोसेसिंग, डेयरी, मत्स्य पालन और एग्री-इन्फ्रास्ट्रक्चर आने वाले वर्षों में कृषि विकास के प्रमुख इंजन बनेंगे। इन क्षेत्रों को पारंपरिक बैंकिंग और आधुनिक फिनटेक दोनों की जरूरत होगी। लेकिन इसके साथ संतुलित नियमन भी उतना ही आवश्यक है। जैसा कि सत्यम शिवम सुंदरम चेतावनी देते हैं, “यदि फिनटेक आधारित कृषि ऋण का विस्तार बिना पर्याप्त निगरानी के हुआ, तो यह भविष्य में एक वित्तीय 'बबल' का रूप ले सकता है। इसलिए पारदर्शिता, डेटा सार्वजनिक करने और जिम्मेदार ऋण वितरण को प्राथमिकता देनी होगी।”
स्पष्ट है कि भारत में कृषि ऋण का अगला दौर केवल आंकड़ों का नहीं होगा। असली सफलता तब मानी जाएगी, जब छोटे किसान, एफपीओ और ग्रामीण उद्यमी भी सस्ती, समय पर और दीर्घकालिक वित्तीय सेवाओं तक समान रूप से पहुंच पाएंगे। तभी कृषि ऋण का विस्तार वास्तव में समावेशी विकास का आधार बन सकेगा।
RNI No: DELBIL/2024/86754 Email: [email protected]