कृषि ऋण कुछ सफलताएं, कुछ चूक
छोटे और बटाईदार किसानों तक पहुँच तथा क्षेत्रीय असंतुलन की चुनौतियाँ कायम, अब कसौटी यह कि किसान की आय, निवेश और संकट झेलने की क्षमता कितनी बढ़ी।

Shweta Saini
Shreshtha Jeniffer Peter
लगभग हर प्रमुख इंडिकेटर बताता है कि भारत में औपचारिक कृषि ऋण की स्थिति पहले से बेहतर हुई है। हालांकि, जिन आंकड़ों और साक्ष्यों से व्यापक स्तर पर इस तथ्य का पता चलता है, वही सूक्ष्म और यहां तक कि मध्यवर्ती स्तर पर मौजूद कुछ कमियों और चुनौतियों को भी उजागर करते हैं। इस लेख में हमने भारतीय कृषि ऋण के विभिन्न पहलुओं का विश्लेषण किया है।
भारत में कृषि ऋण की यात्रा
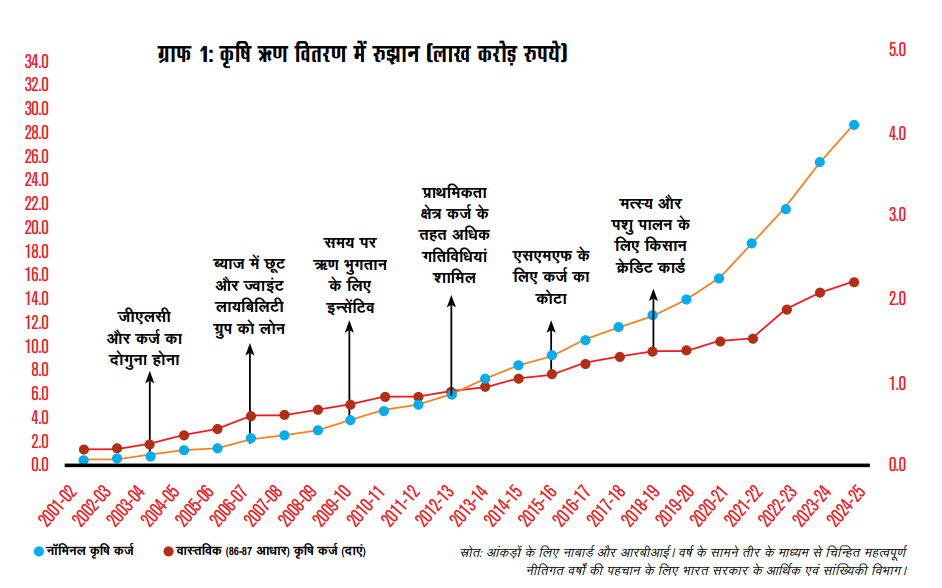
1951 में भारतीय किसानों के ऋण का करीब 11 प्रतिशत हिस्सा बैंकों या सहकारी संस्थाओं से था, शेष लगभग 89 प्रतिशत राशि साहूकारों, जमींदारों और व्यापारियों से मिली थी (AIDIS)। सात दशक बाद यह अनुपात पूरी तरह उलट गया है। अब बैंक और सहकारी संस्थान जैसे संस्थागत ऋणदाता भारतीय कृषि परिवारों की कुल उधारी का लगभग 86 प्रतिशत हिस्सा उपलब्ध कराते हैं (NAFIS 2021-22)। वित्त वर्ष 2024-25 में भारतीय कृषि क्षेत्र में सालाना ग्राउंड लेवल क्रेडिट (जीएलसी) 28.7 लाख करोड़ रुपये को पार कर गया। यह पांच वर्ष पहले की तुलना में दोगुने से भी अधिक है (चित्र 1)। कृषि क्षेत्र के सकल मूल्य वर्धन (जीवीए) की तुलना में वार्षिक ऋण वितरण 53 प्रतिशत तक पहुंच गया, जबकि 2004-05 में यह केवल 22 प्रतिशत था। इससे संकेत मिलता है कि पिछले दो दशकों में कृषि क्षेत्र में ऋण की तीव्रता करीब 2.4 गुना बढ़ी है (नाबार्ड 2025; कृषि एवं किसान कल्याण विभाग 2026)। इन आंकड़ों के पीछे एक मजबूत नीतिगत प्रयास है, जिसे पिछले कई दशकों में विकसित की गई संस्थागत व्यवस्था का समर्थन मिला है। किसान क्रेडिट कार्ड (केसीसी) योजना, संशोधित ब्याज अनुदान योजना (MISS), प्राथमिकता क्षेत्र ऋण के मानदंड, नाबार्ड की री-फाइनेंस व्यवस्था और हाल में शुरू किया गया किसान ऋण पोर्टल मिलकर हर वर्ष लाखों भारतीय किसानों तक रियायती दरों पर ऋण पहुंचाने में मदद करते हैं (कृषि एवं किसान कल्याण विभाग 2026)।
वित्त वर्ष 2025-26 के केंद्रीय बजट ने इस ढांचे को और मजबूत किया। इसमें केसीसी- एमआईएसएस के तहत ऋण की सीमा 3 लाख छोटे और बटाईदार किसानों तक पहुंच तथा क्षेत्रीय असंतुलन की चुनौतियां कायम, आग कसौट े ी यह कि किसान की आय, निवश और संकट झ े लने की े क्षमता कितनी बढ़ी रुपये से बढ़ाकर 5 लाख रुपये कर दी गई। भारतीय रिजर्व बैंक ने भी बिना जमानत कृषि ऋण की सीमा 1.6 लाख रुपये से बढ़ाकर 2 लाख रुपये कर दी (नाबार्ड 2025; आरबीआई 2026)। भारत के छोटे और सीमांत किसान इस बदलाव में पीछे नहीं छूटे। कुल जीएलसी यानी कृषि ऋण का आधे से अधिक हिस्सा अब इन्हीं छोटे और सीमांत किसानों को दिया जा रहा है। एक दशक पहले यह हिस्सा 41 प्रतिशत था, जो अब बढ़कर 52 प्रतिशत हो गया है (कृषि एवं किसान कल्याण विभाग 2026)। मार्च 2026 में अनुसूचित वाणिज्यिक बैंकों का प्राथमिकता क्षेत्र ऋण उनके समायोजित शुद्ध बैंक ऋण (एएनबीसी) का 45 प्रतिशत था, जो 40 प्रतिशत के रेगुलेटरी न्यूनतम स्तर से काफी अधिक है (आरबीआई 2026)।
कुछ खामियां बरकरार
कवरेज में अंतरः संस्थागत कृषि ऋण राशि का विस्तार इसकी पहुंच की तुलना में कहीं अधिक तेजी से हुआ है। NAFIS 2021-22 के अनुसार, लगभग 45 प्रतिशत कृषक परिवारों ने ही ऋण लेने की जानकारी दी। ऋण लेने वाले परिवारों में 75.5 प्रतिशत ने केवल संस्थागत स्रोतों से कर्ज लिया। इसका अर्थ है कि लगभग हर चार में से एक परिवार अब भी कम से कम आंशिक रूप से गैर-संस्थागत ऋण पर निर्भर है। ऐसे गैर-संस्थागत स्रोतों में परिवार और मित्र, रिश्तेदार, कृषि इनपुट विक्रेता और साहूकार शामिल हैं। कृषक परिवारों ने करीब 14 प्रतिशत ऋण इन स्रोतों से लिया।
किसान क्रेडिट कार्ड की पहुंच भी अधूरी बनी हुई है। केवल 44.1 प्रतिशत कृषक परिवारों के पास वैध केसीसी था, जबकि करीब 56 प्रतिशत परिवार इस योजना के दायरे से बाहर थे (NAFIS 2021-22)।
बटाईदार/पट्टेदार किसान अब भी बाहरः भूमि के स्वामित्व संबंधी दस्तावेज नहीं होने के कारण पट्टेदार किसान संस्थागत ऋण प्राप्त नहीं कर सकते, पट्टेपर ली गई जमीन के लिए फसल बीमा नहीं करा सकते और पीएम-किसान तथा अधिकांश राज्य सरकारों की योजनाओं का लाभ भी नहीं उठा पाते। संयुक्त देयता समूह (ज्वाइंट लायबिलिटी ग्रुप) इन परिवारों के एक छोटे हिस्से तक ही पहुंच पाए हैं। हक समिति ने एक मॉडल पट्टा कानून बनाने की सिफारिश की थी, ताकि भू-मालिकों के स्वामित्व अधिकारों पर आंच आए बिना पट्टेदार किसानों का औपचारिक रिकॉर्ड तैयार किया जा सके। इस तरह का सुधार संस्थागत कृषि ऋण की पहुंच को उन किसानों तक भी बढ़ा सकता है, जो मौजूदा व्यवस्था की पहुंच से काफी हद तक बाहर रह गए हैं।
ऋण माफी से कर्जदारों को थोड़े समय के लिए राहत जरूर मिलती है, लकिे न इससे कृषि ऋण प्रणाली पर प्रतिकूल प्रभाव पड़ता है। भविष्य में फिर से ऋण माफी की उम्मीद पैदा होने से ऋण चुकाने का अनुशासन कमजोर होता है, ईमानदारी से ऋण चुकाने वालों में भी डिफॉल्ट का जोखिम बढ़ जाता है।
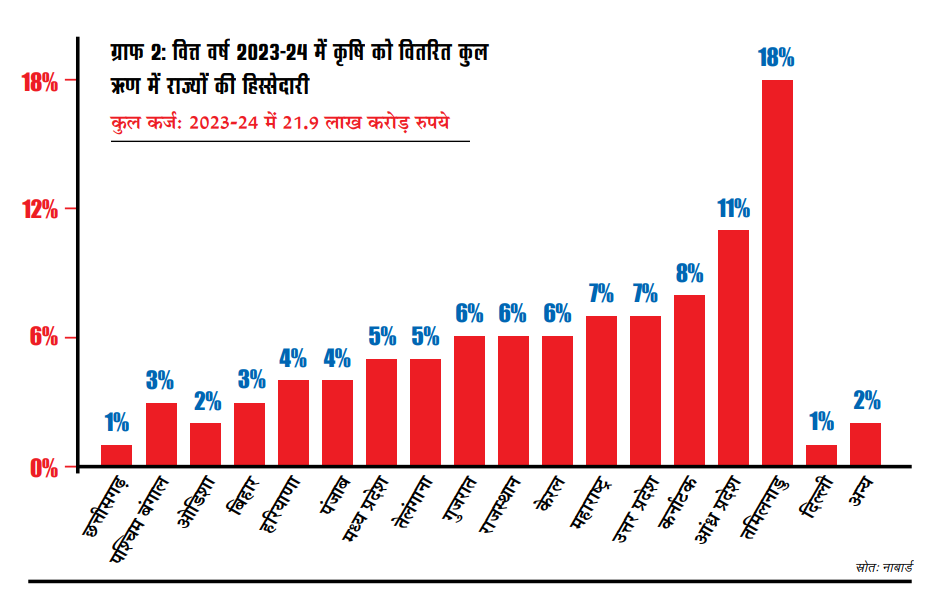
क्षेत्रीय असंतुलनः संस्थागत कृषि ऋण का एक-तिहाई से अधिक हिस्सा देश के केवल तीन दक्षिणी राज्यों - तमिलनाडु, आंध्र प्रदेश और कर्नाटक - में केंद्रित है (नाबार्ड 2025), जबकि इन राज्यों में भारत के 20 प्रतिशत से भी कम किसान हैं (कृषि जनगणना 2015, चित्र 2)। इसके अलावा, नाबार्ड के रीफाइनेंस आंकड़ों से पता चलता है कि वित्त वर्ष 2024-25 में अल्पकालिक रीफाइनेंस में दक्षिणी क्षेत्र की हिस्सेदारी 46 प्रतिशत और दीर्घकालिक रीफाइनेंस में 42 प्रतिशत रही। वहीं, पूर्वोत्तर क्षेत्र की दीर्घकालिक रीफाइनेंस में हिस्सेदारी 2 प्रतिशत से भी कम रही (नाबार्ड 2025)। अर्थात व्यवहार में कृषि ऋण उन क्षेत्रों तक नहीं पहुंच रहा है, जहां भारत के अधिकांश कृषक परिवार निवास करते हैं।
कृषि ऋण का गैर-कृषि उपयोग में डायवर्जनः कृषि ऋण पर रिजर्व बैंक के आंतरिक कार्य समूह (2019) ने पाया कि कई प्रमुख राज्यों में बकाया अल्पकालिक ऋण राज्य में होने वाली खेती की कुल इनपुट आवश्यकता से काफी अधिक हो गया है। केरल में यह 326 प्रतिशत, आंध्र प्रदेश में 254 प्रतिशत और पंजाब में 231 प्रतिशत तक पहुंच गया। आरबीआई इस स्थिति को सब्सिडी वाले कृषि ऋण के गैर-कृषि उपयोगों की ओर संभावित डायवर्जन के रूप में देखता है।
यह इंडिकेटर कम से कम दो बातें दर्शाता है - पूंजी निवेश में कुछ वास्तविक वृद्धि और कुछ ऐसी सब्सिडी जो कभी कृषि सकल मूल्य वर्धन (जीवीए) में नहीं जुड़ती। ऋण के इस डायवर्जन की समस्या से निपटने के लिए कृषि ऋण पर आरबीआई के आंतरिक कार्य समूह ने सिफारिश की थी कि ब्याज सब्सिडी के लिए पात्र फसल ऋणों को विशेष रूप से किसान क्रेडिट कार्ड के माध्यम से ही दिया जाए। इसका उद्देश्य इस तरह के दुरुपयोग पर अंकुश लगाना था (आरबीआई 2019)।
कृषि ऋण माफी से ऋण संस्कृति कमजोर होती है, दीर्घकालिक संकट कम नहीं होताः वर्ष 2012 से 2026 के बीच 16 राज्य सरकारों ने कृषि ऋण माफी योजनाएं लागू कीं। इनमें से कई राज्यों ने एक से अधिक बार ऐसी योजनाएं लागू कीं। 2022 के बाद ही तीन बड़े राज्यों ने कृषि ऋण माफी की है। तेलंगाना ने जुलाई 2024 से दो लाख रुपये तक के कृषि ऋणों की कुल 31,000 करोड़ रुपये की माफी योजना लागू की, जिससे लगभग 70 लाख किसान लाभान्वित हुए। महाराष्ट्र की पुण्यश्लोक अहिल्यादेवी होलकर किसान ऋण राहत योजना को 2025-26 में मंजूरी दी गई, जिसके तहत दो लाख रुपये तक के फसल ऋण माफ किए गए। इस योजना से लगभग 36,585 करोड़ रुपये का वित्तीय बोझ आने का अनुमान है। इसी तरह, तमिलनाडु ने अप्रैल-मई 2026 में होने वाले विधानसभा चुनावों से कुछ महीने पहले 14.43 लाख किसानों के लिए 75,000 रुपये तक के सहकारी फसल ऋण माफ किए। इसका वित्तीय बोझ 5,932 करोड़ रुपये का था। इनमें से कई ऋण माफी योजनाएं चुनावों के आसपास लागू की गईं। कृषि ऋण माफी से कर्ज में डूबे किसानों को अस्थायी राहत मिल सकती है, लेकिन इससे व्यापक कृषि ऋण व्यवस्था कमजोर हो सकती है।
सैनी एवं अन्य (2021) के अनुसार, ऋण माफी से कर्जदारों को थोड़े समय के लिए राहत जरूर मिलती है, लेकिन इससे कृषि ऋण प्रणाली पर प्रतिकूल प्रभाव पड़ता है। भविष्य में फिर से ऋण माफी की उम्मीद पैदा होने से ऋण चुकाने का अनुशासन कमजोर होता है, ईमानदारी से ऋण चुकाने वालों में भी डिफॉल्ट का जोखिम बढ़ जाता है। इसके अलावा, इससे सिंचाई, मृदा एवं जल संरक्षण, कृषि अनुसंधान और शिक्षा तथा पूंजी निर्माण जैसे उत्पादकता बढ़ाने वाले क्षेत्रों से संसाधन हटाकर ऋण माफी में लगा दिए जाते हैं।
वर्ष 2024 में भारतीय रिजर्व बैंक ने सरकारी ऋण राहत योजनाओं (डीआरएस) के लिए मॉडल ऑपरेटिंग प्रोसीजर जारी किया। यह इस विषय पर रिजर्व बैंक का पहला स्ट्रक्चर्ड ढांचा था। इसमें कहा गया कि बार-बार ऋण राहत योजनाओं की घोषणा से ऋण अनुशासन कमजोर होने, ऋण भुगतान में देरी को बढ़ावा मिलने और नए ऋण बाधित होने का जोखिम रहता है। रिजर्व बैंक ने यह भी कहा कि ऋण राहत योजनाओं पर केवल अंतिम उपाय के रूप में विचार किया जाना चाहिए, जब वित्तीय संकट दूर करने के अन्य उपाय विफल हो चुके हों। व्यापक स्तर पर राहत देने के लिए ऋण माफी की तुलना में प्रत्यक्ष लाभ अंतरण (डीबीटी) को अधिक उपयुक्त माध्यम बताया गया है (आरबीआई, 2024)।
हालांकि, ऋण लेने की प्रक्रिया खुद उन किसानों के लिए बड़ी बाधा बनी हुई है, जिन्हें इस व्यवस्था तक पहुंच की सबसे अधिक जरूरत है। फसल ऋण के लिए आवेदन करने वाले किसान को आमतौर पर छह से आठ दस्तावेजों की आवश्यकता होती है। इनमें केवाईसी, भूमि रिकॉर्ड, गिरदावरी, कर रसीदें, स्वामित्व दस्तावेज और नो-ड्यूज प्रमाणपत्र जैसे कागजात शामिल हैं। इन आवश्यकताओं की जानकारी अक्सर बैंकिंग भाषा मंे दी जाती है, जिसे छोटे और सीमांत किसानों के लिए समझना और पूरा करना आसान नहीं होता (नाबार्ड, 2022)।
कुछ राज्यों में इस अंतर को पाटने के लिए बिचौलियों की भूमिका भी सामने आई है। ये बिचौलिए किसानों को ऋण प्रक्रिया में सहायता के बदले स्वीकृत ऋण की एक निश्चित प्रतिशत राशि लेते रहे हैं (सैनी एवं अन्य, 2021)।
सरकार ने सितंबर 2023 में शुरू किए गए किसान ऋण पोर्टल के माध्यम से इस प्रक्रिया की जटिलताओं को कम करने का प्रयास किया है। यह पोर्टल 30 अनुसूचित वाणिज्यिक बैंकों, 43 क्षेत्रीय ग्रामीण बैंकों, 20 राज्य सहकारी बैंकों और 356 जिला केंद्रीय सहकारी बैंकों की 1.8 लाख बैंक शाखाओं को एकीकृत करता है। यह एग्रीस्टैक, प्रधानमंत्री फसल बीमा योजना, यूआईडीएआई और इलेक्ट्रॉनिक स्केल ऑफ फाइनेंस से प्राप्त 54 पूर्व निर्धारित डेटा फील्ड के आधार पर किसान क्रेडिट कार्ड आवेदनों का सत्यापन करता है (कृषि एवं किसान कल्याण विभाग, 2026)।
हालांकि, यह सवाल अब भी बरकरार है कि क्या इन डिजिटल व्यवस्थाओं ने छोटे और अनपढ़ किसानों के लिए ऋण प्रणाली तक पहुंच की वास्तविक बाधा को कम किया है, या फिर उन्होंने केवल पात्र किसानों के लिए ऋण प्राप्त करने की प्रक्रिया को तेज बनाया है।
फिर भी, समग्र रूप से आकलन करने पर यह कहा जा सकता है कि भारत ने संस्थागत कृषि ऋण जुटाने की समस्या को काफी हद तक हल कर लिया है। अब मुख्य चुनौती ऋण तक समान और न्यायसंगत पहुंच, ऋण का उचित उपयोग, उत्पादक गतिविधियों में अतिरिक्त निवेश सुनिश्चित करने और ऋण चुकाने में अनुशासन कायम करने की है। इसके लिए हम कुछ सुझाव दे रहे हैंः
नीतिगत सिफारिशें
1) ऋण लक्ष्यों स आग े बढ़कर े निवश आे धारित कृषि वित्त की ओर बढ़नाः भारत की कृषि ऋण नीति का आकलन बड़ेपैमाने पर हर वर्ष वितरित किए गए ऋण की मात्रा के आधार पर किया जाता रहा है। यह राशि 2000 के दशक की शुरुआत में एक लाख करोड़ रुपये से भी कम थी, जो 2024-25 में बढ़कर लगभग 29 लाख करोड़ रुपये हो गई है (ग्राफ 1)। हालांकि, यह विस्तार निस्संदेह एक महत्वपर्ण ू नीतिगत उपलब्धि है, लेकिन केवल ऋण की मात्रा बढ़ाना समस्या का समाधान नहीं है। भविष्य की नीति में कृषि ऋण की गुणवत्ता और उसके उद्श्य दे पर अधिक जोर दिया जाना चाहिए।
संस्थागत वित्त का एक बड़ा हिस्सा सिंचाई, कृषि मशीनीकरण, हार्वेस्टिंग के बाद के बुनियादी ढांचे, संरक्षित खेती, पशुपालन, मत्स्य पालन और नवीकरणीय ऊर्जा जैसे दीर्घकालिक और उत्पादक निवेश में लगाया जाना चाहिए। इसके साथ कृषि विस्तार सेवाओं, फसल बीमा और बाजार तक बेहतर पहुंच को भी जोड़ा जाना चाहिए, ताकि किसानों की ऋण चुकाने की क्षमता और दीर्घकालिक कृषि उत्पादकता में सुधार हो सके।
2) क्षेत्र विशिष्ट कृषि ऋण योजनाः यह विश्लेषण संस्थागत कृषि ऋण में बढ़ते क्षेत्रीय असंतुलन को उजागर करता है। संस्थागत ऋण अपेक्षाकृत कम संख्या वाले और कृषि की दृष्टि से उन्नत राज्यों में अधिक केंद्रित है, जबकि अन्य क्षेत्रों में संस्थागत ऋण की पहुंच अब भी कम है। एक समान राष्ट्रीय ऋण लक्ष्य से क्षेत्रीय अंतर दूर नहीं हो सकता। इसलिए कृषि ऋण योजना में राज्य-विशिष्ट फसल प्रणालियों, कृषि-जलवायु परिस्थितियों, सिंचाई की तीव्रता, बैंकिंग इन्फ्रास्ट्रक्चर और क्षेत्रीय निवेश आवश्यकताओं को शामिल किया जाना चाहिए। इस तरह के दृष्टिकोण से संस्थागत वित्त से वंचित क्षेत्रों में औपचारिक वित्त की पहुंच बढ़ाने में मदद मिलेगी। वहीं, अधिक ऋण वाले राज्यों को धीरे-धीरे निवेश आधारित और जलवायु के प्रति सहनशील कृषि के विकास को प्राथमिकता देने का अवसर मिलेगा।
3) कृषि ऋण को व्यापक ग्रामीण वित्तीय इकोसिस्टम से जोड़नाः केवल ऋण तक पहुंच ग्रामीण वित्त की समस्या का समाधान नहीं कर सकती। इसलिए कृषि वित्त को व्यापक ग्रामीण वित्तीय पारिस्थितिकी तंत्र के एक घटक के रूप में देखा जाना चाहिए, जिसमें फसल बीमा, डिजिटल वित्तीय सेवाएं, बचत, किसान उत्पादक संगठन (एफपीओ), कृषि विस्तार सेवाएं और मार्केट लिंकेज को एकीकृत किया जाए।
इसी तरह, नीतियों के मूल्यांकन को केवल वितरित किए गए ऋण की मात्रा मापने तक सीमित नहीं रखना चाहिए। इसके बजाय यह आकलन किया जाना चाहिए कि संस्थागत ऋण से कृषि उत्पादकता, परिवार की आय और ऋण चुकाने तथा संकट से जूझने की क्षमता बेहतर हुई है या नहीं। परिणाम आधारित निगरानी से कृषि ऋण नीति की प्रभावशीलता का अधिक सार्थक आकलन संभव होगा।
4) कृषि परिवारों के लिए गैर-संस्थागत ऋण अब भी महत्वपूर्णः अनौपचारिक ऋणदाता अक्सर पट्टेदार किसानों, छोटे किसानों और तत्काल जरूरत वाले या चिकित्सा खर्च से जूझ रहे परिवारों के लिए ऋण का सबसे तेज स्रोत हैं। इसलिए नीति का उद्देश्य इन्हें समाप्त करना नहीं, बल्कि रेगुलेट करना होना चाहिए। एक आदर्श रेगुलेटरी ढांचे के तहत पेशेवर ऋणदाताओं के लिए पंजीकरण अनिवार्य किया जाना चाहिए। उन्हें ब्याज दरों और अन्य शुल्कों का स्पष्ट खुलासा करना, लिखित या डिजिटल ऋण रिकॉर्ड रखना, भुगतान की रसीद जारी करना और निर्धारित ऋण-वसूली प्रक्रियाओं का पालन करना चाहिए।
अत्यधिक ब्याज दरों, जबरन वसूली, कोरे दस्तावेजों पर हस्ताक्षर कराने और उत्पादक परिसंपत्तियों की अनधिकृत जब्ती पर रोक लगाई जानी चाहिए। जिला स्तर पर शिकायत निवारण तंत्र तथा पेशेवर साहूकारों और परिवार या मित्रों से लिए गए आकस्मिक ऋण के बीच स्पष्ट अंतर करने से अनौपचारिक ऋण की सहज उपलब्धता को बनाए रखते हुए अपारदर्शिता और शोषण को कम किया जा सकेगा।
5) कर्जमाफी की बजाय संकट प्रबंधनः ग्रामीण क्षेत्र में ऋण का बोझ एक वास्तविक समस्या है। इसका मुख्य कारण अक्सर फसल के मूल्य चक्र तथा मौसम से जुड़ी असुरक्षाएं होती हैं। बार-बार की जाने वाली कृषि ऋण माफी पर चर्चा यह दर्शाती है कि सरकारें अक्सर तब प्रतिक्रिया देती हैं, जब किसानों पर वित्तीय दबाव पहले ही काफी बढ़ चुका होता है। हालांकि कर्जमाफी से अस्थायी राहत मिल सकती है, लेकिन यह ऋण के मूल कारणों को दूर करने में कोई खास मदद नहीं करती है। इससे अधिक टिकाऊ उपाय यह होगा कि कृषि और किसान कल्याण मंत्रालय द्वारा विकसित किसान संकट सूचकांक (Farmer Distress Index-FDI) को कृषि ऋण योजना में शामिल किया जाए।
किसानों की ऋण चुकाने की क्षमता कमजोर होने से पहले ही अधिक संकट वाले क्षेत्रों की पहचान करके यह सूचकांक वित्तीय संस्थानों को रियायती ऋण, अस्थायी रीस्ट्रक्चरिंग, बीमा सहायता और लक्षित आजीविका संबंधी हस्तक्षेप समय रहते शुरू करने में सक्षम बना सकता है। इससे बार-बार की जाने वाली कर्जमाफी पर निर्भरता कम होगी और कृषि ऋण प्रणाली की दक्षता तथा संकटग्रस्त किसान परिवारों की आर्थिक मजबूती, दोनों में सुधार होगा।
कृषि ऋण सुधारों के अगले चरण में केवल ऋण की मात्रा बढ़ाने के बजाय उसकी गुणवत्ता में सुधार पर ध्यान केंद्रित किया जाना चाहिए। भविष्य की नीतियों में उन किसानों तक समान और न्यायसंगत पहुंच को प्राथमिकता दी जानी चाहिए, जो अब तक ऋण सुविधा से पर्याप्त रूप से लाभान्वित नहीं हो पाए हैं। साथ ही, यह सुनिश्चित करना जरूरी है कि ऋण का आवंटन उन क्षेत्रों और किसानों तक पहुंचे जहां इसकी सबसे अधिक आवश्यकता है।
नीतियों के जरिए ऐसे उत्पादक निवेश को प्रोत्साहित करना चाहिए, जो किसानों की आय बढ़ाने के साथ उनकी कृषि गतिविधियों को अधिक टिकाऊ और जोखिम सहने योग्य बनाएं। इसके अलावा, बाजार तक बेहतर पहुंच, फसल बीमा, कृषि विस्तार सेवाओं और जोखिम प्रबंधन जैसे पूरक उपायों के माध्यम से किसानों की ऋण चुकाने की क्षमता को मजबूत किया जाना चाहिए। दूसरे शब्दों में, कृषि ऋण नीति की सफलता का आकलन अब इस आधार पर नहीं किया जाना चाहिए कि कितना ऋण वितरित किया गया, इसके बजाय इस बात से किया जाए कि वह टिकाऊ कृषि विकास में कितनी प्रभावी भूमिका निभा रहा है।
RNI No: DELBIL/2024/86754 Email: [email protected]